会計法令基準日 2019年4月1日
令和元年度(2019年)管理業務主任者試験 問15
管理組合の活動における以下のア〜エの取引に関し、平成31年3月分のア〜エそれぞれの仕訳として、最も適切なものは、次の1〜4のうちのどれか。なお、この管理組合の会計は、企業会計の原則に基づき、毎月厳格な発生主義によって経理しているものとする。《管理組合の会計年度:毎年4月1日から翌年3月31日まで》 ア 排水管塗装工事一式560,000円平成31年2月1日発注した平成31年2月28日完成した平成31年3月20日普通預金にて支払った イ 防犯カメラ取替(取付費も含む)450,000円平成31年3月1日発注した平成31年3月15日取付を完了した平成31年3月20日普通預金にて支払った ウ 高置水槽清掃100,000円平成31年3月1日発注した平成31年3月21日清掃を完了した平成31年4月20日普通預金にて支払う予定 エ エレベーター改良工事6,800,000円平成31年3月1日発注した平成31年3月1日前払金として3,000,000円を普通預金にて支払った平成31年3月10日工事に着手した平成31年4月30日完成する予定令和元年5月20日普通預金にて残金を支払う予定(単位:円)
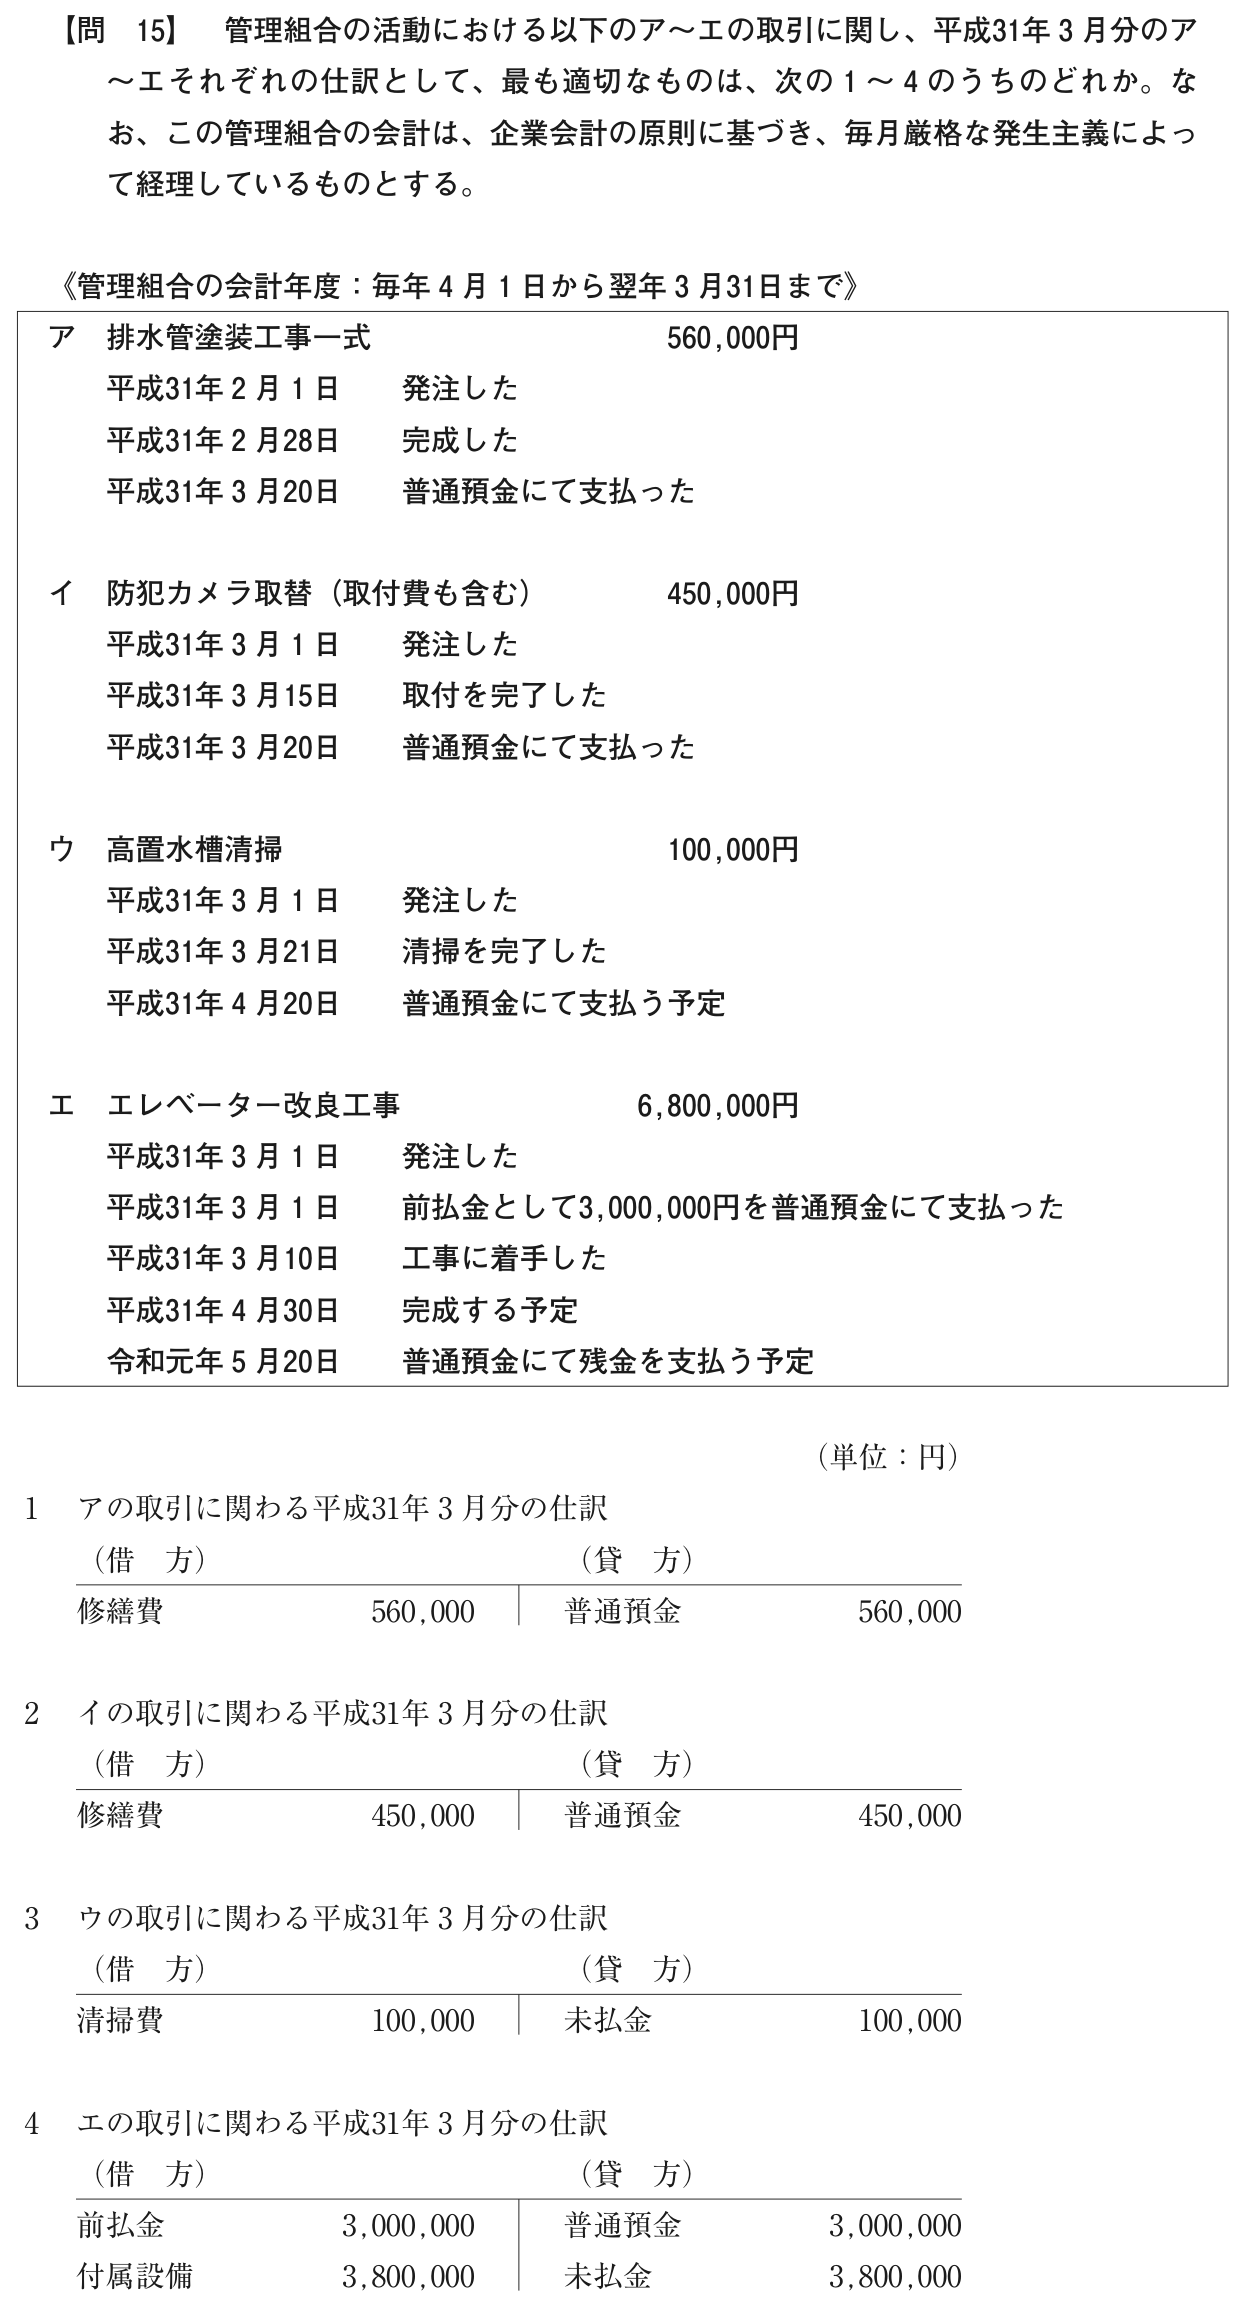
- 1アの取引に関わる平成31年3月分の仕訳(借方)(貸方)修繕費560,000普通預金560,000
- 2イの取引に関わる平成31年3月分の仕訳(借方)(貸方)修繕費450,000普通預金450,000
- 3ウの取引に関わる平成31年3月分の仕訳(借方)(貸方)清掃費100,000未払金100,000
- 4エの取引に関わる平成31年3月分の仕訳(借方)(貸方)前払金3,000,000普通預金3,000,000付属設備3,800,000未払金3,800,000
正解 肢3
出典:令和元年度 管理業務主任者試験 問15。本サイトは非公式の学習サイトです。
解説AI解説
本問の論点
厳格な発生主義のもとで3月分の仕訳を問う問題である。費用は役務の完了時点で計上し、支払時期とは切り離す。資産と修繕の区別、前払金の扱いも問われる。
正解の根拠
発生主義では、役務が完了した月に費用を計上し、代金が未払なら未払金とする。ウの清掃は3月21日に完了し支払は4月20日予定なので、3月に清掃費100,000円/未払金100,000円を計上する。よって、正解は肢3。
各肢の検討
ア:2月28日完成なので修繕費と未払金は2月に計上済みである。3月は未払金/普通預金560,000円となり、肢1は誤り。
イ:防犯カメラの取替は設備の新規取得であり資産(備品等)に計上するため、修繕費とする肢2は誤り。
ウ:3月完了・4月支払であり、肢3は正しい。
エ:工事は4月30日完成予定で3月末は未完成であり、3月は前払金の支払のみを記録する。付属設備と未払金を計上する肢4は誤り。
計算過程
ウ:清掃費100,000円=未払金100,000円(3月計上)。エ:残金6,800,000円−3,000,000円=3,800,000円は完成時(4月)に未払金とするもので、3月は前払金3,000,000円のみ。
一言まとめ
費用は完了月、資産は完成月に計上し、支払日は預金の動きだけと押さえる。
法令基準日:2019年4月1日現在で施行されている規定に基づく。本サイトの解説は学習補助を目的とし、法的助言ではありません。