会計法令基準日 2021年4月1日
令和3年度(2021年)管理業務主任者試験 問16
管理組合における以下の①~③の活動に関し、令和3年3月分の仕訳として最も適切なものは、次の1~4のうちどれか。ただし、会計処理は毎月次において発生主義の原則によって処理されているものとする。(管理組合の会計年度:毎年4月1日から翌年3月31日まで)活動①令和2年12月1日に壁面の補修のためにA社に発注し、令和3年2月末日に完了した塗装工事の代金2,350,000円を令和3年3月15日に普通預金から支払った。②令和3年1月10日にB社に1,200,000円で発注した外階段の補修工事について、令和3年3月15日にB社から完了報告があり、工事代金は令和3年4月15日に普通預金から支払われる。③令和3年3月1日にC社に350,000円で発注した備品である除雪機が、令和3年4月1日に納入され、納入後10日以内にその代金が支払われる契約となっている。(単位:円)
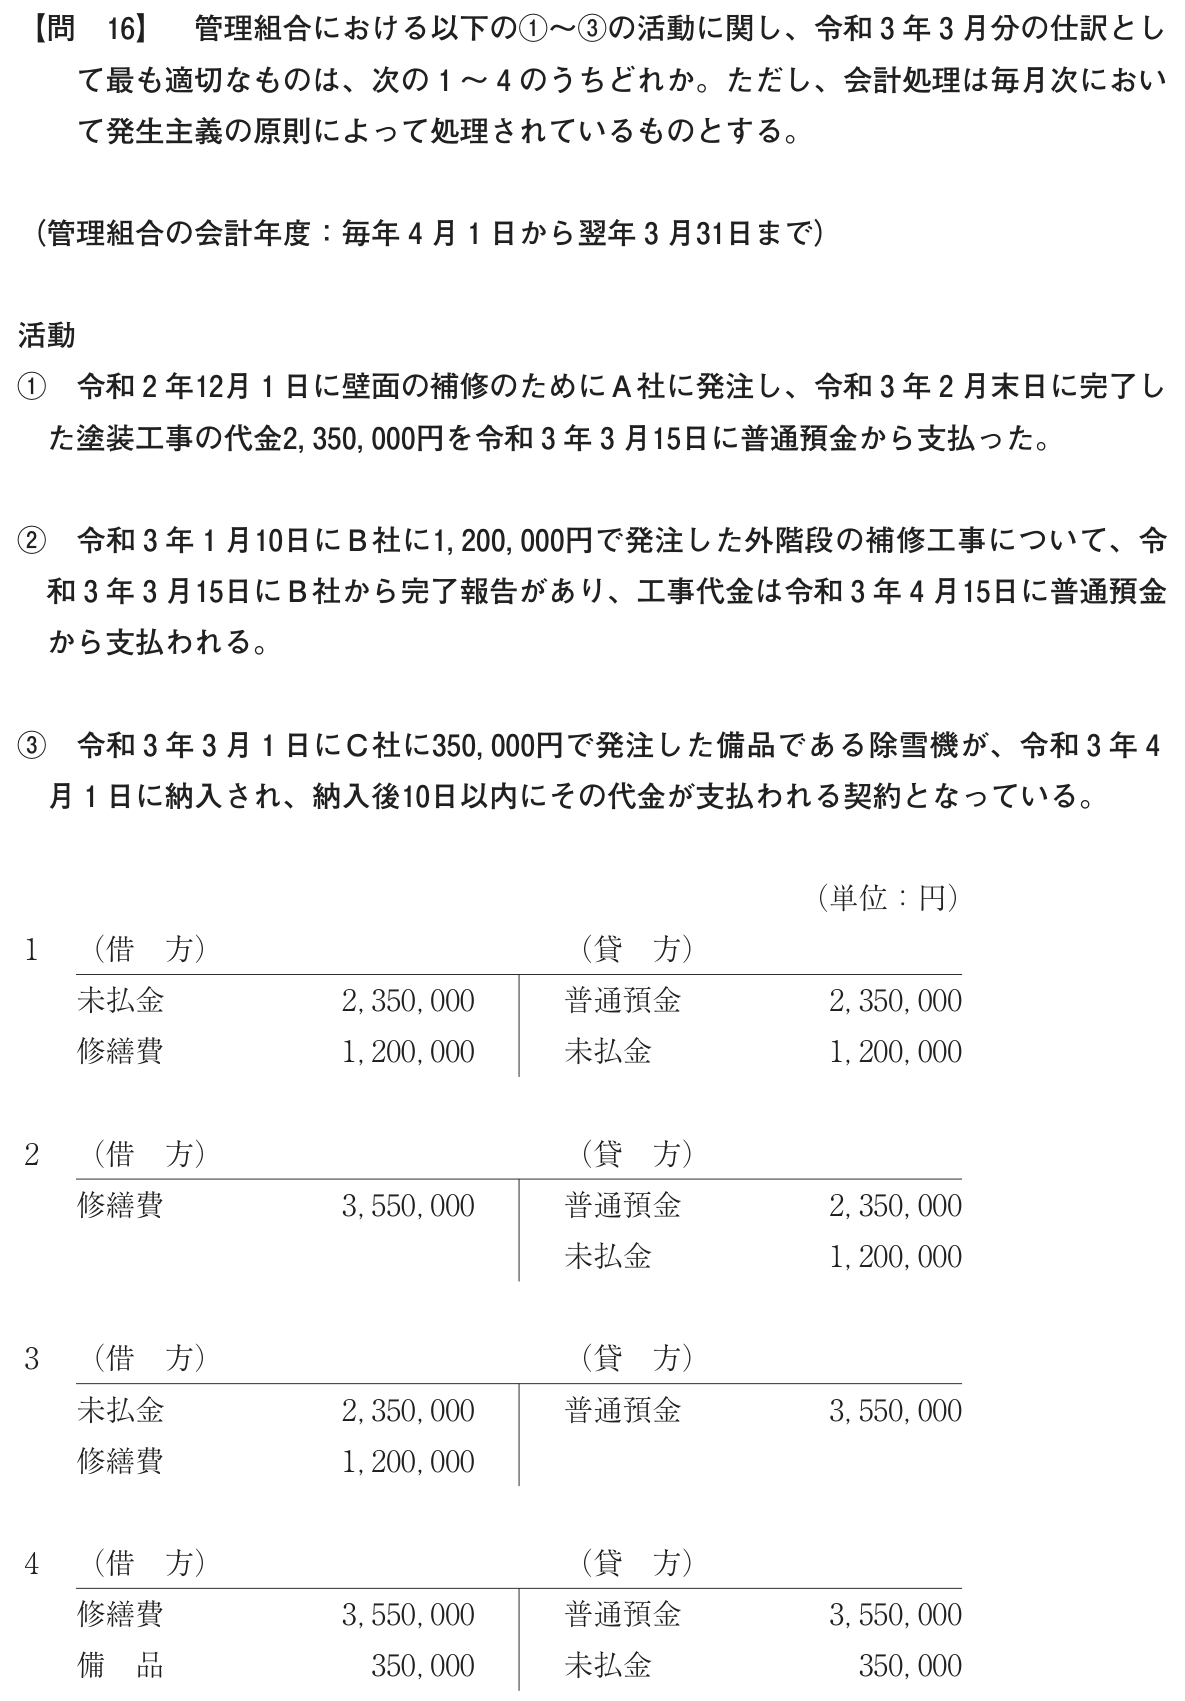
- 1(借方)(貸方)未払金2,350,000普通預金2,350,000修繕費1,200,000未払金1,200,000
- 2(借方)(貸方)修繕費3,550,000普通預金2,350,000未払金1,200,000
- 3(借方)(貸方)未払金2,350,000普通預金3,550,000修繕費1,200,000
- 4(借方)(貸方)修繕費3,550,000普通預金3,550,000備品350,000未払金350,000
正解 肢1
出典:令和3年度 管理業務主任者試験 問16。本サイトは非公式の学習サイトです。
解説AI解説
本問の論点
修繕工事と備品購入の三取引について、発生主義で月次処理した3月分の仕訳を問う問題である。完了・納入の時点と支払の時点の区別が問われている。
正解の根拠
発生主義では、修繕費は工事が完了し役務の提供を受けた月に計上し、未払分は未払金とする。①は2月末に完了しているので2月に修繕費と未払金が計上済みであり、3月は未払金の支払だけを処理する。②は3月に完了したので3月に修繕費と未払金を計上する。③は納入が4月なので3月には仕訳しない。よって、正解は肢1。
各肢の検討
肢1:①は未払金の支払、②は修繕費と未払金の計上で、③は仕訳なしとしており正しい。
肢2:①の修繕費を3月に再び計上しており、費用の二重計上となるので誤り。
肢3:②の工事代金は4月払いなのに3月に普通預金から支払ったとしているので誤り。
肢4:①の二重計上と②の支払処理の誤りに加え、4月納入の除雪機を3月に備品として計上しているので誤り。
計算過程
①(借方)未払金2,350,000円/(貸方)普通預金2,350,000円。②(借方)修繕費1,200,000円/(貸方)未払金1,200,000円。③は仕訳なし。借方合計=2,350,000円+1,200,000円=3,550,000円で貸方合計と一致し、肢1となる。
一言まとめ
費用は完了で計上、支払で未払金を消す。発注しただけでは仕訳しない。
一問一答各肢の正誤
○肢1(借方)(貸方)未払金2,350,000普通預金2,350,000修繕費1,200,000未払金1,200,000
①は未払金の支払、②は修繕費と未払金の計上で、③は仕訳なしとしており正しい。
×肢2(借方)(貸方)修繕費3,550,000普通預金2,350,000未払金1,200,000
①の修繕費を3月に再び計上しており、費用の二重計上となるので誤り。
×肢3(借方)(貸方)未払金2,350,000普通預金3,550,000修繕費1,200,000
②の工事代金は4月払いなのに3月に普通預金から支払ったとしているので誤り。
×肢4(借方)(貸方)修繕費3,550,000普通預金3,550,000備品350,000未払金350,000
①の二重計上と②の支払処理の誤りに加え、4月納入の除雪機を3月に備品として計上しているので誤り。
法令基準日:2021年4月1日現在で施行されている規定に基づく。本サイトの解説は学習補助を目的とし、法的助言ではありません。